# TVA boulangerie : quels taux 5,5 %, 10 %, 20 % en 2026 ?
La tva boulangerie est l’un des sujets les plus délicats de la fiscalité des commerces alimentaires : un même produit peut changer de taux de TVA selon qu’il est emporté ou consommé sur place. Une baguette achetée au comptoir est taxée à 5,5 %, mais si le client la déguste sur la banquette de votre salon de thé, elle bascule à 10 %. Un sandwich, lui, reste à 10 % dans tous les cas, tandis qu’une boîte de nougats grimpe à 20 %. Un mauvais paramétrage de caisse, et c’est un redressement qui menace la marge du fournil.
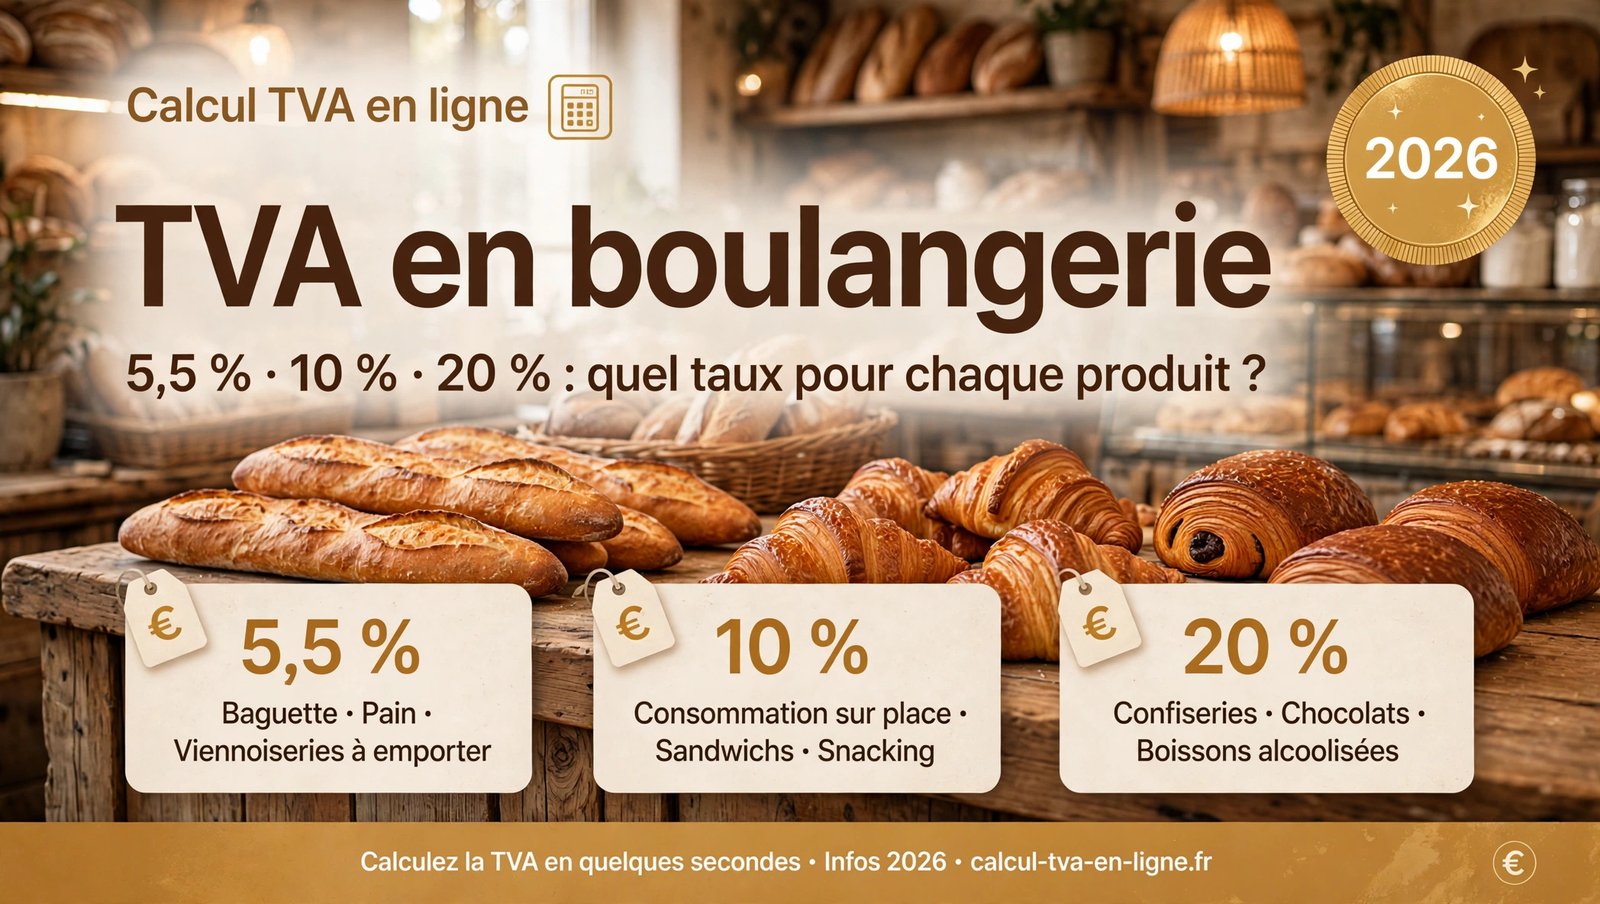
Ce guide 2026 passe en revue tous les taux de TVA applicables en boulangerie-pâtisserie : le pain et les viennoiseries à 5,5 %, la consommation sur place et le snacking à 10 %, les confiseries, certains chocolats et l’alcool à 20 %. Vous y trouverez les règles issues du Code général des impôts (notamment l’article 278-0 bis), des tableaux récapitulatifs produit par produit, des exemples chiffrés HT/TTC et les réponses aux questions que les boulangers se posent vraiment sur les forums professionnels. Comprendre la tva boulangerie produit par produit, c’est éviter les redressements : un mauvais paramétrage en caisse se paie au centime près lors d’un contrôle.
- En bref : les trois taux de la tva boulangerie
- Le pain : pourquoi un taux de TVA de 5,5 % ?
- Viennoiseries et pâtisseries : 5,5 % ou 10 % ?
- Consommation sur place : le basculement à 10 %
- Boissons : les règles à connaître en boulangerie
- Confiseries et chocolats : le taux de 20 %
- Snacking : sandwichs, quiches et pizzas toujours à 10 %
- Exemples chiffrés : convertir HT et TTC en boulangerie
- Formules et menus : comment ventiler les taux de tva boulangerie ?
- Déclarer la TVA quand on est boulanger
- Les erreurs qui coûtent cher en tva boulangerie
- FAQ : la tva boulangerie en questions
- Quel est le taux de TVA sur la baguette en 2026 ?
- Pourquoi la TVA passe-t-elle à 10 % quand je mange sur place ?
- Une bouteille d’eau achetée en boulangerie et bue sur place : quel taux ?
- Quel taux de TVA pour un sandwich ou une quiche en boulangerie ?
- Les bonbons et les chocolats sont-ils vraiment à 20 % ?
- Comment ventiler la TVA d’une formule sandwich + boisson + dessert ?
- Un boulanger en franchise en base de TVA doit-il appliquer ces taux ?
- Conclusion
En bref : les trois taux de la tva boulangerie
En matière de tva boulangerie, trois taux cohabitent au quotidien. Le tableau ci-dessous résume la règle générale pour chaque famille de produits, à emporter et sur place.
| Produit vendu en boulangerie | TVA à emporter | TVA sur place |
|---|---|---|
| Pain : baguette, pains spéciaux, pain de mie | 5,5 % | 10 % |
| Viennoiseries : croissant, pain au chocolat, brioche | 5,5 % | 10 % |
| Pâtisseries : éclair, tartelette, mille-feuilles | 5,5 % | 10 % |
| Sandwichs, quiches, pizzas, crêpes, salades | 10 % | 10 % |
| Glaces en cornet ou en pot individuel (moins de 200 ml) | 10 % | 10 % |
| Glaces conditionnées (pot familial, non destinées à une consommation immédiate) | 5,5 % | 5,5 % |
| Boissons non alcoolisées en bouteille, canette ou brique | 5,5 % | 5,5 % |
| Boissons non alcoolisées en gobelet ou en verre | 10 % | 10 % |
| Confiseries : nougats, caramels, berlingots, calissons | 20 % | 20 % |
| Chocolats au lait, chocolats blancs, chocolats fourrés | 20 % | 20 % |
| Bonbons au chocolat et chocolats noirs (au moins 25 % de chocolat) | 5,5 % | 5,5 % |
| Boissons alcoolisées | 20 % | 20 % |
La logique est simple : le taux réduit de 5,5 % protège les produits alimentaires de base vendus pour une consommation différée, le taux intermédiaire de 10 % s’applique aux prestations de restauration et aux produits de consommation immédiate, et le taux normal de 20 % frappe les produits non essentiels — confiseries, chocolats gourmands et alcool. Mais chaque famille de produits a ses subtilités, et c’est là que les erreurs de tva boulangerie se produisent.
Le pain : pourquoi un taux de TVA de 5,5 % ?
En matière de tva boulangerie, le pain bénéficie du taux réduit de 5,5 % parce qu’il est considéré comme un produit alimentaire de première nécessité. C’est l’article 278-0 bis du Code général des impôts qui ouvre ce taux réduit aux denrées alimentaires destinées à la consommation humaine. Concrètement, sont concernés : les baguettes (classiques ou de tradition), les pains complets, les pains de seigle, les pains spéciaux (aux noix, aux olives, aux lardons, aux céréales) dès lors qu’ils conservent la nature de pain, ainsi que le pain de mie.
Le prix affiché en vitrine est toujours TTC : une baguette à 1,20 € TTC correspond à 1,14 € HT plus 0,06 € de TVA. Sur plusieurs centaines de baguettes par jour, ces centimes deviennent des montants significatifs : la TVA collectée sur le pain est souvent la première ligne de la déclaration d’un artisan boulanger.
Attention toutefois : ce taux de 5,5 % ne vaut que pour la vente à emporter. Dès que la baguette est consommée sur place dans un espace aménagé de la boulangerie, elle bascule à 10 % — nous y revenons en détail plus bas. Pour vérifier rapidement vos conversions sur le taux réduit, un calculateur dédié à la TVA à 5,5 % fait le travail en quelques secondes.
Lire la suite : calculer la TVA à 5,5 % en ligne
Viennoiseries et pâtisseries : 5,5 % ou 10 % ?
Les viennoiseries (croissants, pains au chocolat, pains aux raisins, brioches, chaussons aux pommes) et les pâtisseries (éclairs, tartelettes, mille-feuilles, religieuses, opéras) suivent, en matière de tva boulangerie, la même règle que le pain : 5,5 % lorsqu’elles sont vendues à emporter pour une consommation différée. Le client achète son croissant le matin, le mange au bureau à 10 heures : c’est une vente de produit alimentaire, taxée au taux réduit.
En revanche, le même croissant consommé sur place — à une table, au comptoir aménagé ou sur un mange-debout — devient une prestation de restauration et passe à 10 %. Cette distinction est la source d’erreur numéro un en matière de tva boulangerie : beaucoup d’artisans paramètrent toute leur viennoiserie à 5,5 % dans la caisse et oublient la touche « sur place ».
Un cas particulier mérite l’attention : les glaces. Les glaces conditionnées (pots familiaux, bacs, lots) non destinées à une consommation immédiate sont à 5,5 %. Mais les glaces vendues à l’unité — en cornet ou en pot individuel de moins de 200 ml — sont considérées comme des produits de consommation immédiate et passent à 10 %, quel que soit le lieu de vente. Une boulangerie qui propose des glaces l’été doit donc gérer deux taux sur le même rayon — un bon exemple de la complexité de la tva boulangerie au quotidien.
Consommation sur place : le basculement à 10 %
C’est la règle de la tva boulangerie qui surprend le plus : dès que la boulangerie met à disposition un espace de consommation — tables, chaises, banquettes, mange-debout ou simple comptoir aménagé — tout produit qui y est consommé bascule au taux intermédiaire de 10 %. Y compris la baguette à 5,5 % ! La vente devient alors une prestation de restauration, au même titre qu’au café du coin, et c’est le taux de la restauration qui s’applique.
Un croissant à 1,30 € TTC génère 0,12 € de TVA sur place (1,18 € HT × 10 %) contre 0,07 € à emporter (1,23 € HT × 5,5 %). À prix TTC identique, la marge n’est pas la même : d’où l’importance de la touche « sur place / à emporter » du logiciel de caisse.
Il existe toutefois des exceptions à ce basculement. Les boissons non alcoolisées vendues en contenants hermétiques permettant leur conservation — bouteille, canette, brique — restent à 5,5 % même si elles sont bues sur place. En revanche, les confiseries et les boissons alcoolisées restent à 20 % dans tous les cas : elles ne « descendent » jamais à 10 %. Ces règles sont exactement les mêmes qu’en restauration traditionnelle, détaillées dans notre dossier sur les taux applicables aux restaurants.
Lire la suite : les taux de TVA en restauration
Boissons : les règles à connaître en boulangerie
En matière de tva boulangerie, les boissons obéissent à une logique de contenant. Les boissons non alcoolisées vendues dans des contenants fermés hermétiquement et permettant leur conservation — bouteille d’eau, canette de soda, brique de jus de fruits — sont taxées à 5,5 %, car elles peuvent être consommées de façon différée. Les mêmes boissons servies dans des contenants ne permettant pas la conservation — gobelet, verre en plastique — passent à 10 % : elles sont destinées à une consommation immédiate.
Les boissons chaudes suivent la même logique : un café, un thé ou un chocolat chaud servi au comptoir est une consommation immédiate, donc 10 %. Un café à 2,00 € TTC servi dans un gobelet correspond à 1,82 € HT et 0,18 € de TVA. C’est un point que les boulangers équipés d’une machine à café oublient parfois : la boisson chaude n’est jamais à 5,5 %.
Quant aux boissons alcoolisées — bière, vin, cidre — le taux normal de 20 % s’applique en toutes circonstances, sans exception. Une boulangerie qui vend quelques bouteilles doit impérativement les paramétrer à 20 % : en matière de tva boulangerie, un écart de 10 points se repère immédiatement en contrôle.
Confiseries et chocolats : le taux de 20 %
En tva boulangerie, les confiseries sont soumises au taux normal de 20 %, quel que soit le lieu de consommation : nougats, berlingots, calissons, caramels, dragées, fruits confits, pâtes de fruits. L’administration les considère comme des produits non essentiels, exclus du taux réduit alimentaire. Une boîte de nougats à 10,00 € TTC correspond ainsi à 8,33 € HT et 1,67 € de TVA — soit près de dix fois la TVA d’une baguette au même prix TTC.
Le chocolat demande plus de finesse en matière de tva boulangerie. Les chocolats au lait, les chocolats blancs et les chocolats fourrés qui ne sont pas des bonbons sont à 20 %. En revanche, deux catégories restent à 5,5 % : les chocolats noirs dont la teneur en chocolat représente au moins 25 % du poids total du produit, et les bonbons au chocolat, à condition de mesurer moins de 5 centimètres et de peser moins de 20 grammes. Cette distinction, précisée par la doctrine administrative, concerne directement les boulangers-pâtissiers qui fabriquent leurs propres chocolats.
Pour les assortiments — ballotins mêlant chocolats noirs, chocolats au lait et bonbons — il faut ventiler les taux, c’est-à-dire appliquer à chaque composant son propre taux. À défaut de ventilation possible, c’est le taux le plus élevé (20 %) qui s’applique à l’ensemble. En pratique, beaucoup d’artisans appliquent par sécurité 20 % à leurs assortiments plutôt que de ventiler produit par produit : en tva boulangerie, la prudence coûte moins cher que la régularisation.
Snacking : sandwichs, quiches et pizzas toujours à 10 %
Voici le point de tva boulangerie qui piège le plus d’artisans : les produits de snacking sont taxés à 10 % quel que soit le lieu de consommation — sur place comme à emporter. Sandwichs, quiches, pizzas, tartes salées, crêpes (salées et sucrées), croque-monsieur, paninis, salades préparées : tous ces produits sont considérés comme destinés à une consommation immédiate, et c’est cette nature qui détermine le taux, pas le fait de les manger dans la boutique ou dans la rue.
Un sandwich à 5,90 € TTC correspond donc à 5,36 € HT et 0,54 € de TVA, qu’il soit dégusté sur le pouce devant la vitrine ou emporté au bureau. Même logique pour la quiche lorraine achetée pour le dîner : 10 %, pas 5,5 %. C’est contre-intuitif pour beaucoup d’artisans — « pourtant c’est à emporter ! » — mais la règle fiscale est claire : les plats et aliments vendus pour une consommation immédiate relèvent du taux intermédiaire.
À noter, en matière de tva boulangerie : les produits préparés chez un traiteur et vendus à emporter ou à livrer peuvent bénéficier du 5,5 %… à l’exclusion justement des produits préparés en vue d’une consommation immédiate comme les pizzas, les quiches, les sushis et les sandwichs. Pour une boulangerie qui développe une activité traiteur (pains surprises, buffets), chaque produit doit donc être examiné au cas par cas.
Exemples chiffrés : convertir HT et TTC en boulangerie
Passons à la pratique de la tva boulangerie. Les prix sont affichés TTC, mais la comptabilité et la déclaration travaillent sur des montants HT. Voici les conversions des produits les plus courants, calculées avec les taux exacts.
| Produit (prix affiché TTC) | Prix HT | Taux de TVA | Montant de TVA | Prix TTC |
|---|---|---|---|---|
| Baguette | 1,14 € | 5,5 % | 0,06 € | 1,20 € |
| Croissant à emporter | 1,23 € | 5,5 % | 0,07 € | 1,30 € |
| Croissant consommé sur place | 1,18 € | 10 % | 0,12 € | 1,30 € |
| Café en gobelet | 1,82 € | 10 % | 0,18 € | 2,00 € |
| Sandwich | 5,36 € | 10 % | 0,54 € | 5,90 € |
| Bouteille d’eau 50 cl | 0,95 € | 5,5 % | 0,05 € | 1,00 € |
| Boîte de nougats | 8,33 € | 20 % | 1,67 € | 10,00 € |
Cet écart entre le croissant à emporter et le croissant sur place illustre bien la logique de la tva boulangerie : à prix TTC identique (1,30 €), la TVA collectée passe de 0,07 € à 0,12 €. Sur 200 croissants vendus par jour dont la moitié consommée sur place, cela représente une différence de TVA collectée de 5 € par jour, soit environ 150 € par mois — de quoi justifier à elle seule une caisse correctement paramétrée.
Pour retrouver ces montants dans les deux sens, les formules sont toujours les mêmes :
| Vous connaissez | Vous cherchez | Formule |
|---|---|---|
| Le prix TTC (1,30 €) et le taux (5,5 %) | Le prix HT | Prix TTC ÷ 1,055 = 1,23 € |
| Le prix HT (1,18 €) et le taux (10 %) | Le prix TTC | Prix HT × 1,10 = 1,30 € |
| Le prix TTC (5,90 €) et le taux (10 %) | Le montant de TVA | Prix TTC − (Prix TTC ÷ 1,10) = 0,54 € |
| Le prix HT (8,33 €) et le taux (20 %) | Le montant de TVA | Prix HT × 0,20 = 1,67 € |
Pour automatiser ces calculs de tva boulangerie au quotidien, un convertisseur HT ↔ TTC gratuit évite toute erreur d’arrondi.
Lire la suite : convertisseur HT ↔ TTC
Formules et menus : comment ventiler les taux de tva boulangerie ?
La formule du midi est l’exercice comptable le plus sensible de la tva boulangerie : un menu à 11 € TTC combine souvent des produits à taux différents. Exemple classique : un sandwich à 10 %, une boisson en gobelet à 10 % et un éclair à 5,5 %. Comment déclarer la TVA d’un prix unique ?
Pour la tva boulangerie, deux méthodes sont admises par l’administration fiscale. La première est la ventilation au prorata : on calcule la part de chaque produit dans le prix total, puis on applique à chacune son taux. Pour une formule à 11 € (sandwich 5,90 € TTC, café 2,00 € TTC, éclair 3,10 € TTC), les prix HT sont de 5,36 €, 1,82 € et 2,94 €. La TVA collectée est donc de 0,54 € + 0,18 € + 0,16 € = 0,88 €, pour un total HT de 10,12 €.
La seconde méthode, plus simple et plus sûre, consiste à appliquer à l’ensemble de la formule le taux le plus élevé parmi ses composants — ici 10 %. Elle majore légèrement la TVA reversée mais élimine tout risque de contestation. En revanche, à défaut de toute ventilation, l’administration appliquera le taux normal de 20 % à l’ensemble en cas de contrôle : c’est la sanction la plus coûteuse, et elle frappe précisément les boulangers qui vendent des formules « tout compris » sans détail. Pour vos simulations, notre outil de calcul de la TVA à 10 % permet de chiffrer rapidement chaque composant.
Lire la suite : calculer la TVA à 10 %
Déclarer la TVA quand on est boulanger
Collecter la bonne TVA ne suffit pas : il faut aussi la déclarer correctement. Comme tout commerçant assujetti, le boulanger gère deux flux : la TVA collectée sur les ventes et la TVA déductible payée aux fournisseurs (matières premières, énergie, emballages, matériel). La déclaration consiste à reverser la différence entre les deux : c’est le socle de toute gestion saine de la tva boulangerie.
Pour la tva boulangerie, la périodicité dépend du régime d’imposition : déclaration mensuelle sous le régime réel normal, trimestrielle ou annuelle sous le régime réel simplifié. Si la TVA collectée dépasse la TVA déductible — le cas le plus fréquent en boulangerie — le boulanger reverse la différence. Dans le cas inverse (gros investissements, par exemple un nouveau four), il constate un crédit de TVA, reportable ou remboursable.
Un mot sur la franchise en base de TVA : les boulangeries dont le chiffre d’affaires annuel reste sous les seuils — 85 000 € pour les ventes de marchandises, avec un seuil majoré de 93 500 € — peuvent en bénéficier. En franchise, on ne facture pas la TVA aux clients… mais on ne récupère pas non plus la TVA sur ses achats. Pour un artisan qui investit lourdement, l’option pour la TVA (valable deux ans, reconductible) est souvent plus intéressante. Vérifiez les seuils de la franchise en base de TVA en 2026 avant de trancher.
Lire la suite : seuils de la franchise en base de TVA en 2026
Les erreurs qui coûtent cher en tva boulangerie
En contrôle fiscal, les inspecteurs connaissent par cœur les points faibles de la tva boulangerie. Voici les cinq erreurs les plus fréquentes — et les plus coûteuses.
Première erreur : appliquer 5,5 % à tout le snacking. Le sandwich, la quiche et la pizza à emporter sont à 10 %, pas à 5,5 %. C’est l’erreur la plus répandue, et elle génère un rappel de 4,5 points de TVA sur tout le chiffre d’affaires snacking, plus les pénalités.
Deuxième erreur : oublier le basculement à 10 % sur la consommation sur place. Une boulangerie avec salon de thé qui facture toute sa viennoiserie à 5,5 % s’expose au même rappel, produit par produit, ticket par ticket.
Troisième erreur : taxer l’alcool à 10 % au lieu de 20 %. Bière et vin suivent le taux normal en toutes circonstances ; l’écart de 10 points est immédiatement repéré.
Quatrième erreur : ne pas ventiler les formules. Sans ventilation documentée, c’est le taux de 20 % qui s’applique à l’ensemble du menu en cas de contrôle.
Cinquième erreur : une caisse mal paramétrée pour la tva boulangerie. Le logiciel de caisse doit distinguer chaque taux et proposer une touche « sur place / à emporter » utilisée systématiquement par les vendeurs. Les données de caisse étant la première pièce examinée lors d’un contrôle, un paramétrage rigoureux est la meilleure des protections. Et n’oubliez pas : chaque facture émise doit comporter les mentions légales, dont le taux et le montant de TVA par ligne.
Lire la suite : les mentions obligatoires sur une facture
FAQ : la tva boulangerie en questions
Les questions ci-dessous reviennent le plus souvent sur les forums de boulangers : elles résument l’essentiel de la tva boulangerie au quotidien, de la baguette aux formules.
Quel est le taux de TVA sur la baguette en 2026 ?
La baguette est taxée à 5,5 % lorsqu’elle est vendue à emporter, en tant que produit alimentaire de première nécessité (article 278-0 bis du CGI). Si elle est consommée sur place dans un espace aménagé de la boulangerie, le taux passe à 10 %.
Pourquoi la TVA passe-t-elle à 10 % quand je mange sur place ?
Parce que la vente devient une prestation de restauration dès qu’un espace de consommation est mis à disposition (tables, chaises, mange-debout, comptoir aménagé). C’est le taux intermédiaire de 10 % applicable à la restauration qui s’applique alors, quel que soit le produit — y compris le pain.
Une bouteille d’eau achetée en boulangerie et bue sur place : quel taux ?
5,5 %. Les boissons non alcoolisées vendues en contenants hermétiques permettant leur conservation (bouteille, canette, brique) conservent le taux réduit même si elles sont consommées sur place. En revanche, la même boisson servie dans un gobelet est à 10 %.
Quel taux de TVA pour un sandwich ou une quiche en boulangerie ?
10 %, quel que soit le lieu de consommation. Les sandwichs, quiches, pizzas, crêpes et salades sont des produits de consommation immédiate : le taux intermédiaire s’applique à emporter comme sur place. C’est l’erreur la plus fréquente des boulangers, qui les taxent à tort à 5,5 %.
Les bonbons et les chocolats sont-ils vraiment à 20 % ?
Les confiseries (nougats, caramels, berlingots, calissons) et les chocolats au lait, blancs ou fourrés sont à 20 %. Exceptions à 5,5 % : les chocolats noirs contenant au moins 25 % de chocolat et les bonbons au chocolat de moins de 5 cm et de moins de 20 grammes. Les assortiments doivent être ventilés, sinon c’est 20 % sur l’ensemble.
Comment ventiler la TVA d’une formule sandwich + boisson + dessert ?
Deux méthodes sont admises : la ventilation au prorata (on applique à chaque composant son propre taux selon sa part dans le prix), ou l’application du taux le plus élevé à l’ensemble de la formule. Sans ventilation, l’administration appliquera 20 % en cas de contrôle.
Un boulanger en franchise en base de TVA doit-il appliquer ces taux ?
Non. En franchise en base, le boulanger ne facture pas la TVA à ses clients (factures sans TVA) et ne la récupère pas sur ses achats. Ce régime est possible sous les seuils de 85 000 € de chiffre d’affaires annuel (seuil majoré de 93 500 €). Au-delà, l’assujettissement s’applique et tous les taux décrits dans ce guide deviennent obligatoires.
Conclusion
La tva boulangerie repose sur une logique simple — 5,5 % pour les produits de base à emporter, 10 % pour la restauration sur place et le snacking, 20 % pour les confiseries, les chocolats gourmands et l’alcool — mais son application exige de la rigueur : chaque produit doit être paramétré au bon taux, la touche « sur place / à emporter » utilisée systématiquement, et les formules ventilées. En cas de doute, appliquez le taux le plus élevé ou rapprochez-vous de votre expert-comptable : en matière de tva boulangerie, la prudence coûte toujours moins cher que la régularisation.