La tva fleuriste pose les mêmes questions à tous les commerçants du secteur floral : un bouquet se facture-t-il à 10 % ou à 20 % ? Et la livraison, les plantes en pot, les compositions de mariage, les abonnements ? En 2026, la réponse se pose produit par produit, car une erreur de taux sur un ticket de caisse peut coûter cher en cas de contrôle fiscal.
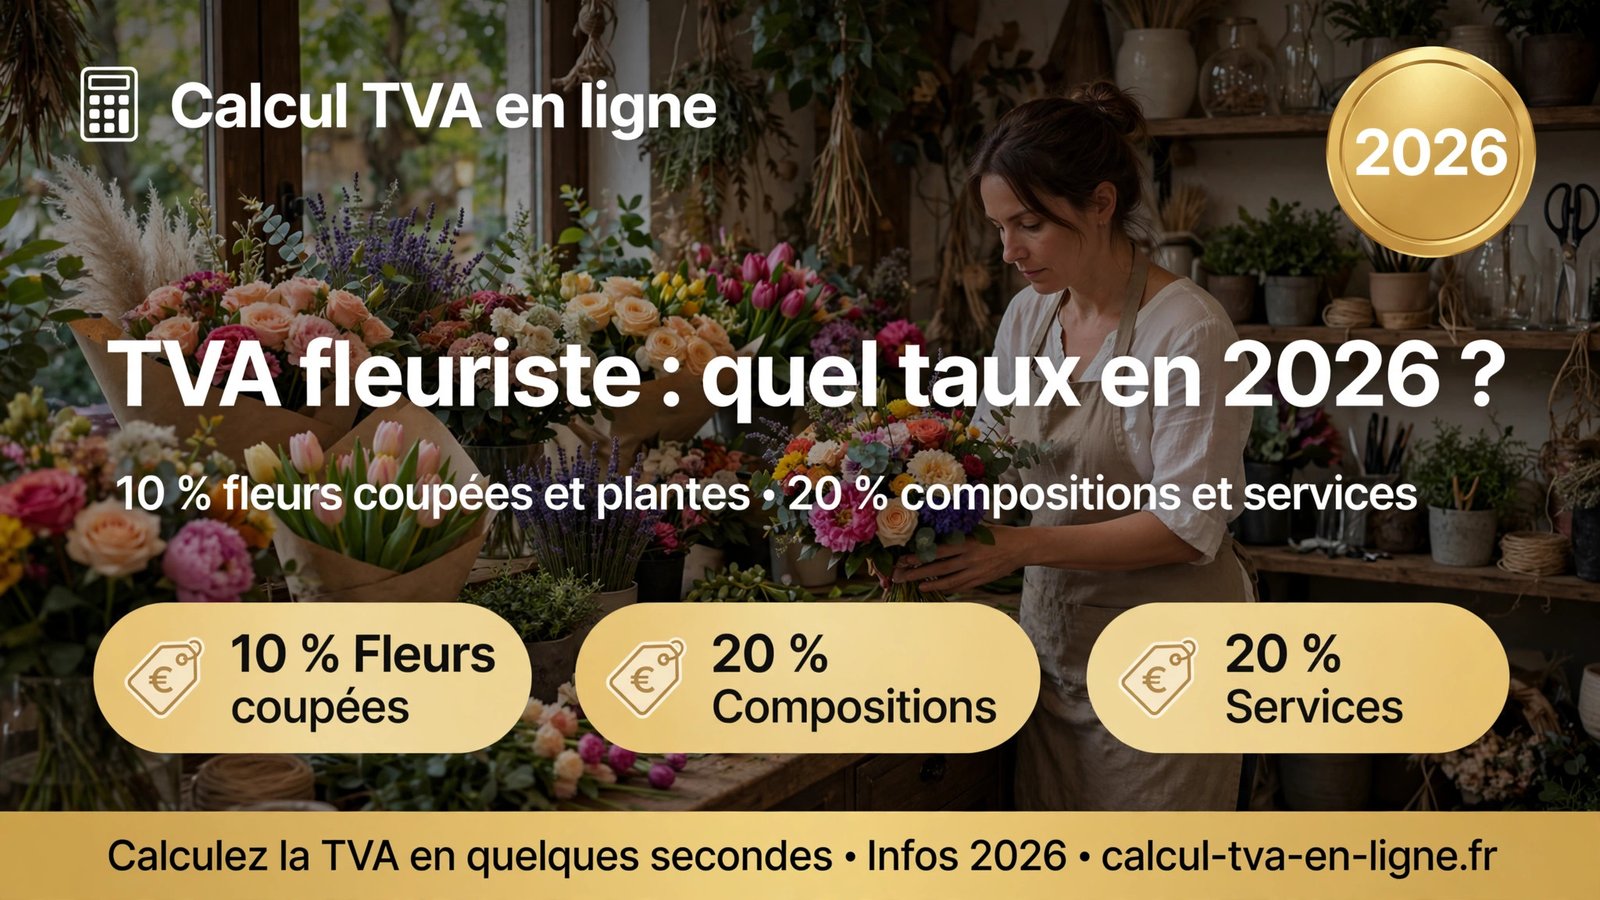
Ce guide fait le point sur la tva fleuriste en 2026 : taux de 10 % pour les produits de l'horticulture d'ornement, taux de 20 % pour les compositions et les services, règle de ventilation des ventes mixtes, franchise en base, mentions de facturation et exemples chiffrés. Vous saurez quel taux appliquer à chaque vente, du bouquet simple à la décoration de cérémonie.
- TVA fleuriste : le principe du double taux en 2026
- Le taux réduit de 10 % : les produits concernés
- Le taux normal de 20 % : compositions et produits transformés
- La ventilation des ventes mixtes : le casse-tête du fleuriste
- Vos prix en HT et TTC : le tableau récapitulatif
- Livraison, ateliers et abonnements : les services à 20 %
- Franchise en base et auto-entrepreneur : les seuils 2026
- Facturation : les mentions obligatoires du fleuriste
- Exemples chiffrés : calculer la TVA sur vos ventes
- Foire aux questions sur la tva fleuriste
- Quel est le taux de TVA sur un bouquet de fleurs en 2026 ?
- Les fleurs séchées sont-elles à 10 % ?
- Quelle TVA s'applique à la livraison de fleurs ?
- Comment facturer une plante vendue avec un vase design ?
- Un fleuriste auto-entrepreneur doit-il facturer la TVA ?
- Quelle TVA pour les décorations de mariage ?
- Comment calculer rapidement le prix TTC d'un bouquet à 10 % ?
- Où trouver le texte officiel sur la tva fleuriste ?
- Conclusion
TVA fleuriste : le principe du double taux en 2026
Le régime de la tva fleuriste repose sur une logique simple : le fleuriste vend à la fois des produits agricoles non transformés, au taux réduit, et des objets manufacturés ou des prestations de services, au taux normal. Cette frontière entre l'horticulture et le commerce de détail conditionne toute la facturation.
Le fondement juridique de la tva fleuriste se trouve à l'article 278 bis du Code général des impôts : la TVA est perçue au taux réduit de 10 % sur les livraisons portant sur les « produits de l'horticulture et de la floriculture d'ornement n'ayant subi aucune transformation ». Ces dispositions, issues de la loi de finances pour 2023, s'appliquent aux opérations dont le fait générateur intervient à compter du 1er janvier 2023 et restent en vigueur en 2026.
Tout le reste — compositions complexes, fleurs traitées ou artificielles, décoration vendue séparément, prestations de services — relève du taux normal de 20 % (article 278 du CGI). La bonne gestion de la tva fleuriste consiste à classer chaque produit dans l'une de ces deux catégories et à ventiler lorsque les deux se mélangent sur une même facture.
Le taux réduit de 10 % : les produits concernés
Le taux réduit de 10 % s'applique en 2026 aux produits de l'horticulture ornementale n'ayant subi aucune transformation. Concrètement, pour la tva fleuriste, cela concerne les fleurs coupées fraîches vendues avec ou sans feuillage, les fleurs séchées naturelles (le séchage simple n'étant pas considéré comme une transformation industrielle), les plantes vivantes en pot — plantes d'intérieur comme plantes d'extérieur —, les feuillages, branchages et brindilles naturels, ainsi que les arbres et arbustes d'ornement, les plants horticoles et le gazon en plaque.
Ces produits peuvent être vendus à l'unité ou assemblés en bottes ou en bouquets simples, sous deux conditions : l'assemblage des végétaux ne doit pas impliquer de manipulation d'autres éléments de décoration, et le support ou contenant doit servir exclusivement au transport, à la protection ou à la conservation — un simple papier d'emballage, une cellophane ou un pot de culture en plastique ne posent aucun problème.
Bonne nouvelle pour le quotidien de la tva fleuriste : l'ajout d'un nœud, d'un ruban, d'un emballage en papier ou en plastique ne fait pas basculer le bouquet au taux normal. Le taux réduit s'applique alors à l'ensemble du produit, à condition que le prix d'achat hors taxe des éléments autres que les végétaux ne dépasse pas 25 % du prix d'achat hors taxe des végétaux eux-mêmes. Si ce seuil de 25 % est dépassé, le taux réduit de 10 % ne s'applique plus qu'aux seuls produits de l'horticulture, et les éléments décoratifs passent à 20 %.
Pour vérifier rapidement vos prix avec ce taux, l'outil dédié simplifie chaque calcul de la tva fleuriste au quotidien.
Lire la suite : notre calculateur de TVA à 10 %
Les intrants professionnels du fleuriste relèvent eux aussi du taux réduit : engrais et amendements, matières fertilisantes d'origine organique et produits phytopharmaceutiques autorisés en agriculture biologique sont soumis à la TVA à 10 % en France métropolitaine (article 278 bis du CGI). Cette TVA payée sur les achats professionnels est récupérable et se déduit de la TVA collectée sur les ventes.
En revanche, le taux réduit de 5,5 % ne concerne pas la tva fleuriste. Certains commerçants confondent avec le taux alimentaire, mais les fleurs ne sont pas des denrées destinées à la consommation humaine : le taux réduit applicable aux végétaux d'ornement est bien de 10 %, et toute application du 5,5 % sur un bouquet serait une erreur fiscale.
Le taux normal de 20 % : compositions et produits transformés
Dès que le produit floral quitte le monde du vivant ou subit une transformation significative, la tva fleuriste bascule au taux normal de 20 %. Cette catégorie regroupe un grand nombre de ventes courantes en boutique, et c'est précisément sur cette frontière que se concentrent la plupart des erreurs de facturation.
Sont soumis à la TVA à 20 % les compositions florales qui ne remplissent pas les conditions du taux réduit : les parures et colliers de fleurs, les guirlandes, les décorations d'objets ou de lieux de cérémonie, les jardins paysagers, ainsi que toutes les pièces réalisées sur un support dont la forme spécifique ne se justifie pas par les nécessités du conditionnement — cœurs, croix, couronnes mortuaires, dessus de cercueil, coussins et gerbes piquées. Les pièces de deuil constituent ainsi un cas d'école de la tva fleuriste à 20 %, que les fleuristes doivent connaître par cœur.
Le taux normal de 20 % s'applique également aux fleurs et plantes naturelles ayant fait l'objet d'un traitement spécifique : fleurs colorées, teintées, stabilisées, lyophilisées ou givrées. La stabilisation à la glycérine est un processus industriel qui fait perdre au produit son statut de produit agricole, et le débat est clos sur ce point. Les fleurs séchées naturellement restent à 10 %, mais dès qu'elles sont stabilisées ou teintées, elles passent à 20 %. Les fleurs et plantes artificielles — soie, plastique, papier — relèvent également du taux normal, sans aucune exception.
Enfin, les objets de décoration vendus séparément sont toujours facturés à 20 % : vases, cache-pots décoratifs, paniers, bougies, cartes de vœux et rubans décoratifs vendus seuls sont des objets manufacturés comme les autres.
Comme la boulangerie, la fleuristerie est un commerce qui jongle quotidiennement entre deux taux de TVA différents sur son ticket de caisse.
Lire la suite : la TVA en boulangerie : un autre commerce à double taux
La ventilation des ventes mixtes : le casse-tête du fleuriste
La ventilation des ventes mixtes est l'un des points de contrôle favoris de l'administration fiscale en matière de tva fleuriste. La règle est la suivante : lorsque le contenant est un simple emballage sans valeur propre — pot de culture en plastique, papier kraft, cellophane —, l'ensemble de la vente reste au taux réduit de 10 %. Le fisc considère alors le contenant comme un simple accessoire de présentation, au même titre que l'emballage.
En revanche, dès que le contenant possède une valeur propre significative, il faut obligatoirement ventiler la vente sur le ticket de caisse ou la facture : la part végétale à 10 % et la part contenant à 20 %. Prenons un exemple concret : une orchidée vendue 30 € hors taxe dans un vase en céramique design acheté 20 € hors taxe par le fleuriste. La facture doit distinguer deux lignes — l'orchidée à 10 % (TVA de 3 €, soit 33 € TTC) et le vase à 20 % (TVA de 4 €, soit 24 € TTC) — pour un total de 57 € TTC. Ne pas ventiler expose à un redressement sur la différence de taux.
Cette règle de la tva fleuriste vaut également pour les compositions mixtes mêlant fleurs fraîches et fleurs séchées stabilisées ou artificielles : l'ensemble bascule à 20 % dès lors que les conditions du taux réduit ne sont plus réunies. De même, un bouquet simple auquel on ajoute des éléments décoratifs non floraux de valeur — figurines, plumes, objets décoratifs — doit faire l'objet d'une ventilation si la valeur de ces éléments est significative.
En pratique, paramétrez votre caisse avec des touches distinctes pour les deux taux et formez votre personnel à identifier les produits à 20 %. En cas de contrôle, l'administration vérifie la cohérence entre vos achats de végétaux et de contenants et les taux appliqués en caisse.
Vos prix en HT et TTC : le tableau récapitulatif
Le tableau ci-dessous récapitule les taux applicables en 2026 dans le cadre de la tva fleuriste, avec des exemples de prix courants en boutique. Il illustre la conversion entre prix hors taxe et prix toutes taxes comprises pour chaque catégorie de produit.
| Produit | Prix HT | Taux de TVA | Montant de la TVA | Prix TTC |
|---|---|---|---|---|
| Douze roses fraîches | 27,27 € | 10 % | 2,73 € | 30,00 € |
| Plante verte en pot | 16,36 € | 10 % | 1,64 € | 18,00 € |
| Bouquet champêtre simple | 35,00 € | 10 % | 3,50 € | 38,50 € |
| Composition de mariage sur structure | 150,00 € | 20 % | 30,00 € | 180,00 € |
| Vase en céramique vendu seul | 25,00 € | 20 % | 5,00 € | 30,00 € |
| Livraison locale | 5,00 € | 20 % | 1,00 € | 6,00 € |
Ce tableau résume la logique de la tva fleuriste : végétaux non transformés à 10 %, compositions complexes, objets et services à 20 %. Gardez-le sous la main pour paramétrer votre logiciel de caisse.
Livraison, ateliers et abonnements : les services à 20 %
Les prestations de services du fleuriste relèvent systématiquement du taux normal de 20 %, sans exception, dans le cadre de la tva fleuriste. C'est un point que beaucoup de commerçants découvrent avec surprise : même lorsque la livraison concerne un produit taxé à 10 %, comme un bouquet de fleurs fraîches, les frais de livraison facturés au client sont eux-mêmes soumis à la TVA à 20 %.
Concrètement, si vous facturez 6 € TTC de frais de livraison pour un bouquet, le prix hors taxe de cette prestation est de 5 € (6 ÷ 1,20) et la TVA s'élève à 1 €. Il est impératif de distinguer ces frais sur la facture ou le ticket de caisse, sur une ligne séparée du produit livré. La même règle s'applique aux frais de livraison des commandes en ligne et aux services de transmission florale : la part « service » reste à 20 %.
Les ateliers d'art floral en boutique et les frais de service des abonnements floraux sont également des prestations taxées à 20 %. Les fleurs livrées dans le cadre de l'abonnement conservent en revanche leur taux propre : 10 % pour des bouquets de fleurs fraîches simples, 20 % pour des compositions ou des fleurs stabilisées.
Pour les décorations de lieux de cérémonie — arche florale de mariage, par exemple — la part prestation (installation, démontage, mise en scène) est à 20 % et la part végétale suit son régime propre. Une ventilation claire sur le devis puis sur la facture est ici indispensable.
Franchise en base et auto-entrepreneur : les seuils 2026
La franchise en base de TVA permet aux petits fleuristes de ne pas facturer la TVA à leurs clients, à condition de ne pas dépasser certains seuils de chiffre d'affaires. Pour une activité de vente de marchandises comme la fleuristerie, les seuils applicables en 2026 sont de 85 000 € de chiffre d'affaires annuel pour bénéficier de la franchise, avec un seuil majoré de 93 500 € au-delà duquel la sortie du régime est automatique. Entre ces deux montants, le fleuriste conserve le bénéfice de la franchise l'année du dépassement, sauf dépassement du seuil majoré.
En franchise en base, le fleuriste ne facture pas la TVA : ses factures portent la mention « TVA non applicable, art. 293 B du CGI ». En contrepartie, il ne récupère pas la TVA payée sur ses achats professionnels — engrais, emballages, loyer, électricité —, un point sensible car la marge sur les fleurs fraîches est souvent serrée.
Les seuils de franchise évoluent régulièrement : vérifiez chaque année les montants en vigueur avant de prendre votre décision.
Lire la suite : franchise en base de TVA : les seuils 2026
Le statut d'auto-entrepreneur est très répandu chez les fleuristes débutants, notamment pour les activités de composition à domicile ou de vente sur les marchés. L'auto-entrepreneur fleuriste est par défaut en franchise en base de TVA : il ne facture pas la TVA et ne la récupère pas. S'il dépasse les seuils, il devient redevable de la TVA et doit alors appliquer les règles de la tva fleuriste dans toute leur complexité — 10 % sur les végétaux simples, 20 % sur les compositions et les services — avec des déclarations de TVA à produire.
Le choix entre franchise en base et régime réel simplifié dépend de la structure des coûts : un fleuriste qui investit lourdement dans son local, son véhicule de livraison ou son matériel a souvent intérêt à opter pour le régime réel afin de récupérer la TVA sur ses investissements. À l'inverse, un fleuriste dont la clientèle est composée de particuliers et dont les achats sont limités peut préférer la simplicité de la franchise.
Pour bien démarrer sous ce statut, le régime de l'auto-entrepreneur mérite un tour d'horizon complet avant l'immatriculation.
Lire la suite : TVA et auto-entrepreneur : le guide 2026
Facturation : les mentions obligatoires du fleuriste
Qu'il soit en franchise en base ou redevable de la TVA, le fleuriste doit respecter les règles de facturation. Chaque facture doit comporter les mentions obligatoires : numéro de facture unique et chronologique, date d'émission, identité complète du vendeur (dénomination, adresse, numéro SIREN, numéro de TVA intracommunautaire le cas échéant), identité du client professionnel, désignation précise des produits ou services, quantité, prix unitaire hors taxe, et — point crucial pour la tva fleuriste — le taux de TVA applicable à chaque ligne ainsi que le montant total de la TVA par taux.
La ventilation par taux doit apparaître clairement : une facture mêlant végétaux à 10 % et livraison à 20 % présente un récapitulatif par taux (total HT, TVA, TTC). Les logiciels de caisse gèrent cela automatiquement, à condition d'avoir paramétré chaque article avec son taux.
Le ticket de caisse remis aux particuliers doit lui aussi mentionner le taux de TVA appliqué. En cas de contrôle, l'administration vérifie la cohérence entre les taux affichés en caisse et la nature des produits vendus : un bouquet simple facturé à 20 % comme une composition de deuil facturée à 10 % attirent l'attention. La rigueur de la tva fleuriste commence au paramétrage de la caisse, pas au moment du contrôle.
Pour ne rien oublier sur vos documents commerciaux, la liste complète des mentions exigées par la réglementation mérite d'être consultée.
Lire la suite : les mentions obligatoires d'une facture
Exemples chiffrés : calculer la TVA sur vos ventes
Passons à la pratique avec trois situations courantes en boutique, détaillées du montant connu jusqu'au prix final.
| Situation | Montant connu | Valeur | Calcul |
|---|---|---|---|
| Bouquet affiché 33,00 € TTC (10 %) | Prix TTC : 33,00 € | Prix HT : 30,00 € | 33,00 ÷ 1,10 = 30,00 |
| Bouquet affiché 33,00 € TTC (10 %) | Prix HT : 30,00 € | TVA collectée : 3,00 € | 33,00 − 30,00 = 3,00 |
| Composition à 48,00 € HT (20 %) | Prix HT : 48,00 € | Prix TTC : 57,60 € | 48,00 × 1,20 = 57,60 |
| Composition à 48,00 € HT (20 %) | Prix HT : 48,00 € | TVA collectée : 9,60 € | 48,00 × 0,20 = 9,60 |
| Livraison facturée 6,00 € TTC (20 %) | Prix TTC : 6,00 € | Prix HT : 5,00 € | 6,00 ÷ 1,20 = 5,00 |
Et voici le mémo des formules à connaître par cœur pour ne jamais vous tromper dans vos calculs de tva fleuriste :
| Vous connaissez | Vous cherchez | Formule |
|---|---|---|
| Prix HT et taux de TVA | Prix TTC | HT × (1 + taux) |
| Prix TTC et taux de TVA | Prix HT | TTC ÷ (1 + taux) |
| Prix HT et taux de TVA | Montant de la TVA | HT × taux |
| Prix HT et prix TTC | Montant de la TVA | TTC − HT |
Pour convertir vos prix en un clic, le convertisseur HT ↔ TTC applique automatiquement le bon taux à chaque calcul.
Lire la suite : convertisseur HT ↔ TTC gratuit
Foire aux questions sur la tva fleuriste
Quel est le taux de TVA sur un bouquet de fleurs en 2026 ?
Un bouquet simple de fleurs coupées fraîches, sans éléments décoratifs significatifs et dans un emballage ordinaire, est à 10 %. Avec des fleurs stabilisées, teintées ou artificielles, ou des éléments décoratifs de valeur, il bascule à 20 % sur tout ou partie de la vente, selon la règle de ventilation.
Les fleurs séchées sont-elles à 10 % ?
Oui, à condition qu'il s'agisse d'un séchage naturel simple : les fleurs séchées non transformées relèvent du taux réduit de 10 % comme les fleurs fraîches. En revanche, les fleurs stabilisées à la glycérine, teintées, lyophilisées ou givrées ont subi un traitement spécifique et passent au taux normal de 20 %.
Quelle TVA s'applique à la livraison de fleurs ?
Les frais de livraison facturés au client constituent une prestation de services soumise à la TVA à 20 %, même lorsque les fleurs livrées sont elles-mêmes taxées à 10 %. Les deux éléments doivent figurer sur des lignes distinctes de la facture, chacun avec son taux propre.
Comment facturer une plante vendue avec un vase design ?
Il faut ventiler la vente en deux lignes : la plante, produit de l'horticulture non transformé, à 10 %, et le vase en céramique design, objet manufacturé, à 20 %. Si le contenant est un simple pot de culture en plastique sans valeur propre, l'ensemble de la vente peut rester à 10 %. C'est l'une des règles les plus contrôlées de la tva fleuriste.
Un fleuriste auto-entrepreneur doit-il facturer la TVA ?
Par défaut, l'auto-entrepreneur est en franchise en base de TVA : il ne facture pas la TVA tant que son chiffre d'affaires ne dépasse pas les seuils (85 000 € pour la vente de marchandises en 2026, avec un seuil majoré de 93 500 €). Au-delà, il devient redevable et doit appliquer les taux de la tva fleuriste — 10 % et 20 % selon les produits — avec les déclarations correspondantes.
Quelle TVA pour les décorations de mariage ?
Les décorations de lieux de cérémonie — arches florales, centres de table sur structure — relèvent du taux normal de 20 %, car elles ne remplissent pas les conditions du taux réduit. La part prestation (installation, démontage) est également à 20 % et doit être ventilée sur le devis et la facture.
Comment calculer rapidement le prix TTC d'un bouquet à 10 % ?
Multipliez le prix hors taxe par 1,10. Par exemple, un bouquet à 30 € HT revient à 33 € TTC (30 × 1,10), dont 3 € de TVA. Pour retrouver le prix HT à partir d'un prix TTC, divisez par 1,10 : un bouquet affiché 38,50 € TTC correspond à 35 € HT.
Où trouver le texte officiel sur la tva fleuriste ?
Le fondement juridique est l'article 278 bis du Code général des impôts, qui fixe le taux réduit de 10 % pour les produits de l'horticulture et de la floriculture d'ornement n'ayant subi aucune transformation. Le texte est consultable gratuitement sur le site officiel Légifrance.
Visitez maintenant : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000041467680
Conclusion
La tva fleuriste repose en 2026 sur un partage clair : 10 % pour les fleurs coupées, les fleurs séchées naturelles et les plantes non transformées, y compris en bouquets simples ; 20 % pour les compositions complexes, les fleurs traitées ou artificielles, la décoration vendue séparément et les services comme la livraison. La vigilance porte sur la règle des 25 % et la ventilation des ventes mixtes, car c'est là que se jouent les redressements.
Paramétrez soigneusement votre caisse avec les deux taux, ventilez chaque facture mixte ligne par ligne, et surveillez vos seuils si vous êtes en franchise en base. Avec ces réflexes, la tva fleuriste devient une routine de gestion au lieu d'un casse-tête fiscal, et votre boutique aborde chaque contrôle en toute sérénité.