Vous touchez des revenus YouTube, TikTok ou Instagram, vous signez des partenariats avec des marques et vous vous demandez où en est la tva influenceur ? Vous n’êtes pas seul : c’est l’une des questions qui revient le plus souvent chez les créateurs de contenu devenus entrepreneurs. Pourtant, la réponse est loin d’être intuitive, car un influenceur cumule souvent des revenus de natures très différentes — posts sponsorisés, commissions d’affiliation, monétisation publicitaire versée par des plateformes étrangères, produits reçus gratuitement — et chaque flux a son propre traitement TVA.
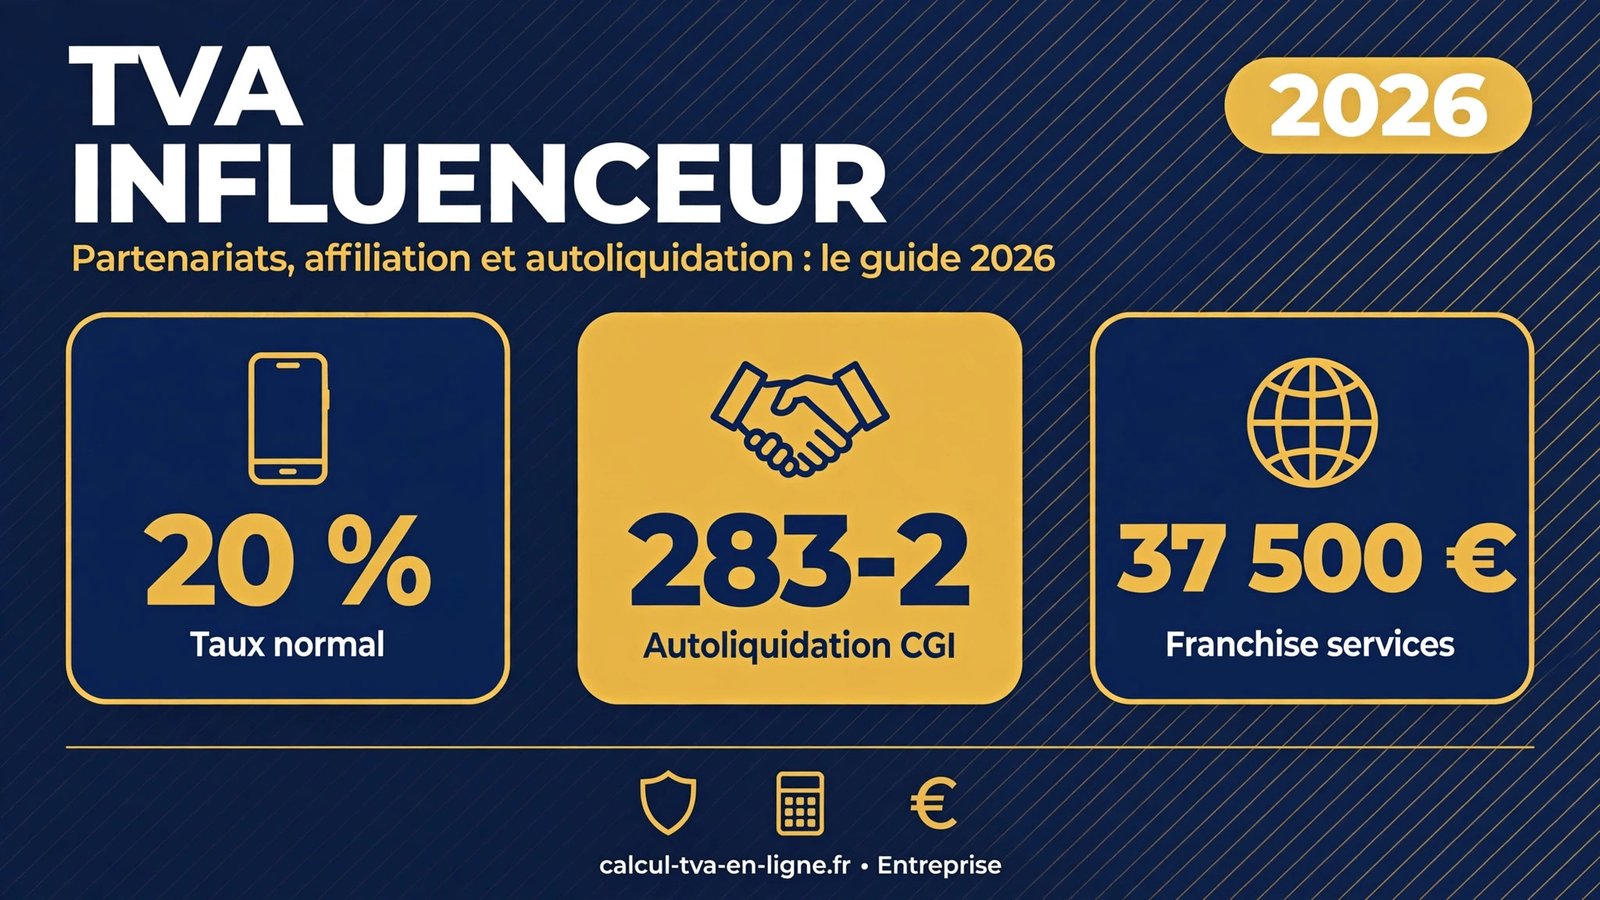
La bonne nouvelle : il n’existe pas de régime spécial de tva influenceur. Les règles ordinaires de la TVA s’appliquent. La moins bonne : ces règles ordinaires réservent des pièges spécifiques aux créateurs, dont l’un des plus coûteux est l’autoliquidation sur les revenus versés par des plateformes étrangères (Google, Meta, TikTok). Même en franchise en base de TVA, un créateur français qui encaisse de la publicité AdSense doit collecter et reverser la TVA française. Cet article fait le tour complet du sujet : taux applicables, facturation des partenariats, affiliation, plateformes étrangères, franchise en base et cession de droits à l’image.
- TVA influenceur : le principe — des prestations de services à 20 %
- TVA influenceur et affiliation : des commissions soumises à 20 %
- TVA influenceur : l’autoliquidation avec les plateformes étrangères
- TVA influenceur : la franchise en base, possible ou pas ?
- TVA influenceur : cession de droits à l’image à 20 % par prudence
- TVA influenceur : comment déclarer concrètement ?
- FAQ : tva influenceur
- Dois-je prendre un numéro de TVA intracommunautaire quand je suis influenceur ?
- Comment déclarer les revenus TikTok pour la TVA ?
- La franchise en base de TVA est-elle possible pour un influenceur ?
- Quel taux de TVA pour un partenariat avec une marque française ?
- Dois-je facturer la TVA à Google pour mes revenus AdSense ?
- Les produits reçus gratuitement comptent-ils dans mon chiffre d’affaires TVA ?
- Que se passe-t-il si je dépasse 37 500 € de chiffre d’affaires ?
- Cession de droits à l’image : 10 % ou 20 % de TVA ?
TVA influenceur : le principe — des prestations de services à 20 %
Aux yeux de l’administration fiscale, l’influenceur exerce en principe une activité de prestations de services : il crée du contenu, met sa notoriété et son audience à disposition d’une marque, et reçoit en contrepartie une rémunération. Un post sponsorisé, un placement de produit, une story rémunérée ou une vidéo « en partenariat avec » constituent donc des prestations de services soumises au taux normal de 20 %. C’est la règle de base de la tva influenceur, valable dès que le créateur est redevable de la TVA (c’est-à-dire hors franchise en base, que nous détaillons plus loin).
Concrètement, quand vous facturez une marque française, vous facturez hors taxes et vous ajoutez 20 % de TVA, que la marque récupère ensuite si elle est elle-même assujettie. Vous ne « perdez » donc rien : la TVA n’est qu’un flux que vous collectez pour l’État. L’erreur classique consiste à facturer un prix « tout compris » sans isoler la TVA, puis à découvrir au moment de la déclaration que 20 % du montant encaissé doit être reversé au Trésor.
Exemple chiffré : facturer un partenariat à une marque française
Prenons un créateur qui facture un partenariat 5 000 € HT à une marque française. Le calcul est simple, mais il doit apparaître noir sur blanc sur la facture :
| Prestation | Montant HT | TVA 20 % | Montant TTC |
|---|---|---|---|
| 1 post Instagram sponsorisé | 2 000 € | 400 € | 2 400 € |
| 1 vidéo YouTube dédiée | 5 000 € | 1 000 € | 6 000 € |
| Pack 3 stories + 1 reel | 1 500 € | 300 € | 1 800 € |
| Prise de parole en événement | 3 000 € | 600 € | 3 600 € |
Sur la facture, le taux appliqué et le montant de la TVA doivent figurer dans des mentions précises. Une facture incomplète peut être sanctionnée en cas de contrôle, et une marque sérieuse refusera de payer une facture non conforme.
Lire la suite : les mentions obligatoires à faire figurer sur vos factures
La TVA sur les produits reçus gratuitement : le piège du paiement en nature
Un point que beaucoup de créateurs découvrent trop tard : lorsqu’une marque vous offre un produit, un voyage ou un service en échange d’une publication, ce n’est pas un cadeau au sens fiscal. C’est une rémunération en nature. Dès qu’il existe une contrepartie — vous publiez un contenu contre le produit reçu — vous réalisez une prestation de services dont la valeur correspond à la valeur du bien reçu.
Cette valeur entre dans votre chiffre d’affaires, et donc dans le calcul des seuils de TVA. C’est un angle mort classique de la tva influenceur : un créateur qui reçoit 15 000 € de produits en nature et facture 25 000 € de partenariats a un chiffre d’affaires TVA de 40 000 €, pas de 25 000 €. Documentez chaque dotation : nature du bien, valeur estimée, contrepartie exacte, et conservez le contrat ou l’échange écrit. En revanche, un produit envoyé spontanément, sans obligation de publication ni contrepartie, n’est en principe pas une prestation : il n’entre pas dans le champ de la TVA.
TVA influenceur et affiliation : des commissions soumises à 20 %
L’affiliation est le deuxième grand revenu des créateurs : vous diffusez un lien ou un code promotionnel, et vous touchez une commission sur chaque vente générée. Sur le plan de la tva influenceur, une commission d’affiliation rémunère une prestation de services — l’apport d’affaires — et elle est donc soumise au taux de 20 % dans les mêmes conditions qu’un partenariat.
Attention à bien distinguer deux situations. Si vous touchez une commission versée par une plateforme d’affiliation ou une marque française, vous facturez (ou l’auto-facturation de la plateforme le fait pour vous) avec 20 % de TVA dès lors que vous êtes redevable. En revanche, si vous vendez vous-même des produits — votre propre merchandising, des formations, des ebooks — vous n’êtes plus dans la prestation de services mais dans la vente de biens, avec ses propres seuils de franchise (85 000 €) et, pour les biens numériques ou physiques, le taux applicable au produit lui-même.
Autre cas fréquent : la plateforme d’affiliation est établie à l’étranger, souvent hors de France. Les commissions versées par une plateforme étrangère suivent alors les règles des prestations transfrontalières détaillées ci-dessous : autoliquidation et numéro de TVA intracommunautaire peuvent s’appliquer, même si vous ne facturez pas la TVA à proprement parler.
TVA influenceur : l’autoliquidation avec les plateformes étrangères
C’est le point le plus important — et le plus méconnu — de la tva influenceur. Vos revenus publicitaires YouTube (Google AdSense), vos paiements TikTok, vos revenus Meta ou Twitch ne sont pas versés par des sociétés françaises : ils proviennent d’entités établies à l’étranger, le plus souvent dans un autre État de l’Union européenne (Google Ireland, Meta Ireland, par exemple).
Or, pour les prestations de services entre assujettis établis dans deux États membres différents, la TVA est due dans le pays du preneur, et c’est le preneur — donc vous, créateur français — qui doit la déclarer et la reverser. C’est le mécanisme de l’autoliquidation, prévu à l’article 283-2 du CGI. Concrètement :
- La plateforme vous verse le montant hors TVA (aucune TVA irlandaise ne vous est facturée) ;
- Vous devez disposer d’un numéro de TVA intracommunautaire français ;
- Vous déclarez la TVA française (20 %) sur ces revenus via votre déclaration de TVA (CA3 ou CA12) ;
- Si vous êtes redevable, la TVA collectée est neutralisée par la TVA déductible du même montant : l’opération est blanche pour votre trésorerie, mais la déclaration reste obligatoire ;
- Vous déposez également une déclaration européenne de services (DES) récapitulant ces opérations.
Le point crucial : l’autoliquidation s’applique même en franchise en base
C’est ici que beaucoup de créateurs se trompent. La franchise en base de TVA vous dispense de facturer la TVA sur vos prestations à des clients français, mais elle ne vous dispense pas de l’autoliquidation sur les prestations que vous recevez de l’étranger. Un influenceur en franchise qui encaisse 3 000 € d’AdSense doit autoliquider 600 € de TVA française et la reverser — sans pouvoir la déduire, puisqu’un franchisé ne déduit pas la TVA.
| Situation | Régime TVA | Ce qu’il faut faire |
|---|---|---|
| Partenariat avec une marque française, CA < seuils | Franchise en base | Facture sans TVA, mention « TVA non applicable, art. 293 B du CGI » |
| Partenariat avec une marque française, CA > seuils | Redevable | Facture HT + 20 % de TVA, déclaration CA3/CA12 |
| Revenus AdSense / TikTok / Meta (plateformes UE), en franchise | Autoliquidation | N° TVA intracommunautaire, TVA 20 % reversée via CA3/CA12, DES |
| Revenus AdSense / TikTok / Meta (plateformes UE), redevable | Autoliquidation | N° TVA intracommunautaire, TVA collectée = TVA déductible, DES |
| Commission d’affiliation versée par une plateforme étrangère | Autoliquidation | Même traitement que les revenus publicitaires |
| Produit offert sans contrepartie | Hors champ | Aucune TVA, mais conservez la preuve de l’absence de contrepartie |
Lire la suite : comment obtenir votre numéro de TVA intracommunautaire
Exemple chiffré : 3 000 € d’AdSense pour un créateur en franchise
Imaginons Léa, youtubeuse en micro-entreprise et en franchise en base de TVA. En juin, Google Ireland lui verse 3 000 € de revenus publicitaires. Léa ne facture pas de TVA à Google — c’est normal. En revanche, elle doit autoliquider la TVA française : 3 000 € × 20 % = 600 € de TVA à reverser via sa déclaration. Comme elle est en franchise, elle ne peut pas déduire ces 600 € : c’est un coût net. Moralité : pour un créateur dont une part importante des revenus vient de plateformes étrangères, sortir de la franchise en base peut paradoxalement coûter moins cher, puisque la TVA autoliquidée devient alors déductible. C’est un calcul à faire avec un expert-comptable dès que les revenus plateformes deviennent significatifs.
Pour vérifier rapidement vos calculs de TVA sur ces montants, un convertisseur en ligne évite les erreurs d’arrondi dans vos déclarations.
Lire la suite : le mécanisme d’autoliquidation expliqué avec Google Ads
TVA influenceur : la franchise en base, possible ou pas ?
Oui, la franchise en base de TVA est possible pour un influenceur, exactement comme pour tout prestataire de services. En 2026, les seuils applicables aux prestations de services sont de 37 500 € de chiffre d’affaires annuel (seuil de base) et 41 250 € (seuil majoré de tolérance). Tant que votre chiffre d’affaires de l’année précédente reste sous 37 500 €, vous pouvez facturer sans TVA en portant sur vos factures la mention « TVA non applicable, art. 293 B du CGI ».
Mais trois nuances sont essentielles pour la tva influenceur :
- Tous vos revenus comptent dans le seuil, y compris les revenus des plateformes étrangères et la valeur des produits reçus en contrepartie d’une publication. Un créateur qui « ne facture que 30 000 € » mais encaisse 12 000 € d’AdSense dépasse le seuil.
- La franchise ne protège pas de l’autoliquidation, comme vu plus haut : les revenus étrangers déclenchent une TVA à reverser même sous le seuil.
- Le dépassement du seuil majoré (41 250 €) fait basculer : vous devenez redevable dès le premier jour du mois de dépassement, et vous devez alors facturer la TVA sur toutes vos prestations suivantes.
Entre 37 500 € et 41 250 €, vous bénéficiez d’une année de tolérance : la franchise est maintenue pour l’année en cours, mais vous devenez redevable au 1er janvier de l’année suivante si le seuil de base reste dépassé. Surveillez donc votre chiffre d’affaires mois par mois, plateformes étrangères incluses.
Lire la suite : franchise en base de TVA : seuils 2026 et fonctionnement
Le passage au régime réel s’accompagne aussi d’obligations nouvelles : déclarations périodiques, factures avec TVA, et surtout la possibilité de récupérer la TVA sur vos achats professionnels — caméra, micro, logiciels de montage, éclairage, abonnements. Pour beaucoup de créateurs, cette récupération compense largement la contrainte déclarative, surtout quand le matériel représente plusieurs milliers d’euros par an.
Pour estimer ce que représenterait la TVA sur vos tarifs si vous sortez de la franchise, le calcul du montant TTC à partir du HT se fait en un clic.
Lire la suite : calculer la TVA à 20 % sur vos prestations
TVA influenceur : cession de droits à l’image à 20 % par prudence
De nombreux contrats d’influence prévoient une cession de droits à l’image : la marque achète le droit d’exploiter votre image, votre voix ou votre contenu au-delà de la simple publication. Certains créateurs espèrent appliquer le taux réduit de 10 % prévu pour les cessions de droits d’auteur. La prudence s’impose : ce taux réduit vise les auteurs d’œuvres originales dans des conditions précises, et son application à un contrat d’influence classique est loin d’être automatique.
En pratique, pour un influenceur dont le contrat porte principalement sur une prestation de mise en avant (post sponsorisé, placement de produit), l’administration fiscale qualifiera l’ensemble de prestation de services à 20 %, y compris la partie « droits ». Le taux de 10 % ne peut se discuter que si la cession de droits patrimoniaux est l’objet principal et autonome du contrat — par exemple la cession des droits d’exploitation d’une œuvre audiovisuelle originale — avec un contrat de cession en bonne et due forme distinguant clairement la rémunération des droits de celle de la prestation.
Notre recommandation : appliquez 20 % par défaut sur vos factures d’influence, et ne retenez un taux réduit que sur avis écrit d’un professionnel après analyse de votre contrat. Une erreur de taux à la baisse expose à un redressement avec intérêts et pénalités, alors que l’erreur inverse ne coûte qu’un manque à gagner temporaire.
Lire la suite : TVA et droits d’auteur : quel taux en 2026
TVA influenceur : comment déclarer concrètement ?
La déclaration est l’étape où la tva influenceur devient très concrète. Une fois redevable — ou dès lors que vous autoliquidez des revenus étrangers — voici la mécanique déclarative :
- Immatriculation : déclarez votre activité (micro-entreprise ou autre) ; la TVA suit automatiquement.
- Numéro de TVA intracommunautaire : demandez-le via votre espace professionnel sur impots.gouv.fr dès que vous percevez des revenus de plateformes étrangères. C’est gratuit et c’est la clé de l’autoliquidation.
- Facturation : HT + 20 % pour les clients français quand vous êtes redevable ; sans TVA avec la mention art. 293 B du CGI en franchise ; sans TVA avec mention d’autoliquidation pour les clients professionnels d’autres États de l’UE.
- Déclarations : CA12 annuelle (régime simplifié) ou CA3 mensuelle/trimestrielle (régime réel normal), sur lesquelles vous portez la TVA collectée, la TVA déductible sur vos achats professionnels (matériel vidéo, logiciels, abonnements) et la TVA autoliquidée sur les revenus étrangers.
- DES : la déclaration européenne de services récapitule chaque mois ou trimestre vos prestations vers des assujettis d’autres États membres — et, en miroir, les services reçus de plateformes étrangères.
Si vous partez d’un montant TTC convenu avec une marque et que vous devez retrouver le HT et la TVA, le calcul inverse vous donne les bons chiffres pour votre facture et votre déclaration.
Lire la suite : retrouver le HT et la TVA à partir d’un prix TTC
La DES et les déclarations de TVA se déposent en ligne depuis votre espace professionnel sur le site de l’administration fiscale. Prenez l’habitude de rapprocher chaque mois vos relevés de plateformes (AdSense, TikTok, Meta) avec votre comptabilité : en cas de contrôle, la cohérence entre les montants déclarés et les versements bancaires est le premier point vérifié.
Un dernier conseil : conservez tous vos contrats de partenariat, échanges écrits sur les dotations en nature et justificatifs de valeur pendant au moins six ans. C’est la durée pendant laquelle l’administration peut revenir sur vos déclarations, et c’est votre meilleure protection si la qualification d’un revenu est contestée.
Pour approfondir le cadre général des déclarations, le site officiel de l’administration fiscale détaille les obligations de chaque régime.
Visitez maintenant : https://www.impots.gouv.fr/
FAQ : tva influenceur
Voici les réponses directes aux questions les plus fréquentes sur la tva influenceur, celles que les créateurs posent en commentaire et sur les forums.
Dois-je prendre un numéro de TVA intracommunautaire quand je suis influenceur ?
Oui, dès que vous percevez des revenus versés par des plateformes établies dans un autre État de l’UE (Google AdSense via l’Irlande, Meta, TikTok selon l’entité facturante), vous devez demander un numéro de TVA intracommunautaire, même si vous êtes en franchise en base de TVA. Sans ce numéro, vous ne pouvez pas déclarer correctement l’autoliquidation, et la plateforme peut bloquer ou suspendre vos paiements. La demande se fait gratuitement depuis votre espace professionnel sur impots.gouv.fr.
Comment déclarer les revenus TikTok pour la TVA ?
Les revenus TikTok versés par une entité européenne suivent le régime de l’autoliquidation : vous déclarez 20 % de TVA française sur les montants perçus via votre CA3 ou CA12, et vous déposez une déclaration européenne de services (DES). Si vous êtes en franchise en base, cette TVA est due sans possibilité de déduction. Si TikTok vous verse via une entité hors UE, les règles d’importation de services s’appliquent, avec un résultat très proche : de la TVA française à déclarer.
La franchise en base de TVA est-elle possible pour un influenceur ?
Oui. Les seuils 2026 pour les prestations de services sont de 37 500 € (base) et 41 250 € (tolérance). Sous ces seuils, vous facturez vos partenariats français sans TVA. Mais la franchise ne vous exonère pas de l’autoliquidation sur les revenus de plateformes étrangères, et tous vos revenus — partenariats, affiliation, AdSense, produits reçus en contrepartie — comptent dans le calcul du seuil.
Quel taux de TVA pour un partenariat avec une marque française ?
20 %, le taux normal applicable aux prestations de services. Vous facturez le montant convenu hors taxes, vous ajoutez 20 % de TVA, et la marque assujettie récupère cette TVA. Si vous êtes en franchise en base, vous facturez sans TVA avec la mention « TVA non applicable, art. 293 B du CGI ».
Dois-je facturer la TVA à Google pour mes revenus AdSense ?
Non, vous ne facturez pas de TVA à Google Ireland : c’est le mécanisme inverse qui s’applique. Google vous paie hors TVA, et c’est vous qui autoliquidez la TVA française (20 %) sur ces revenus via votre déclaration. Pensez aussi à la DES. C’est l’erreur la plus fréquente des créateurs : croire que l’absence de TVA sur le versement signifie l’absence de TVA tout court.
Les produits reçus gratuitement comptent-ils dans mon chiffre d’affaires TVA ?
Oui, dès lors qu’ils sont reçus en contrepartie d’une prestation (une publication, une story, une vidéo). La valeur du bien reçu constitue une rémunération en nature qui entre dans votre chiffre d’affaires pour l’appréciation des seuils de TVA. Seuls les envois spontanés, sans aucune obligation de votre part, restent hors champ. Documentez chaque dotation avec sa valeur estimée.
Que se passe-t-il si je dépasse 37 500 € de chiffre d’affaires ?
Entre 37 500 € et 41 250 €, vous conservez la franchise pour l’année en cours (tolérance), mais vous deviendrez redevable au 1er janvier suivant. Au-delà de 41 250 €, vous êtes redevable dès le premier jour du mois de dépassement : vous devez facturer la TVA sur toutes vos prestations à compter de cette date et déposer des déclarations. Anticipez : prévenez vos marques que vos tarifs passeront en HT + TVA.
Cession de droits à l’image : 10 % ou 20 % de TVA ?
Par prudence, 20 %. Le taux réduit de 10 % sur les cessions de droits d’auteur existe, mais son application à un contrat d’influence standard est contestable : l’administration qualifie généralement l’ensemble de la collaboration de prestation de services à 20 %. Ne retenez 10 % que si la cession de droits est l’objet principal et autonome du contrat, avec une rémunération des droits clairement distinguée, et idéalement sur avis écrit d’un professionnel.