Vous envisagez d’acheter un lingot ou quelques pièces d’or et vous vous demandez s’il faut ajouter 20 % de TVA à la facture ? La question de la TVA or revient sans cesse sur les forums d’investisseurs, et pour cause : la réponse n’est pas la même selon que vous achetez un lingot, une pièce, un bijou ou de l’argent métal.
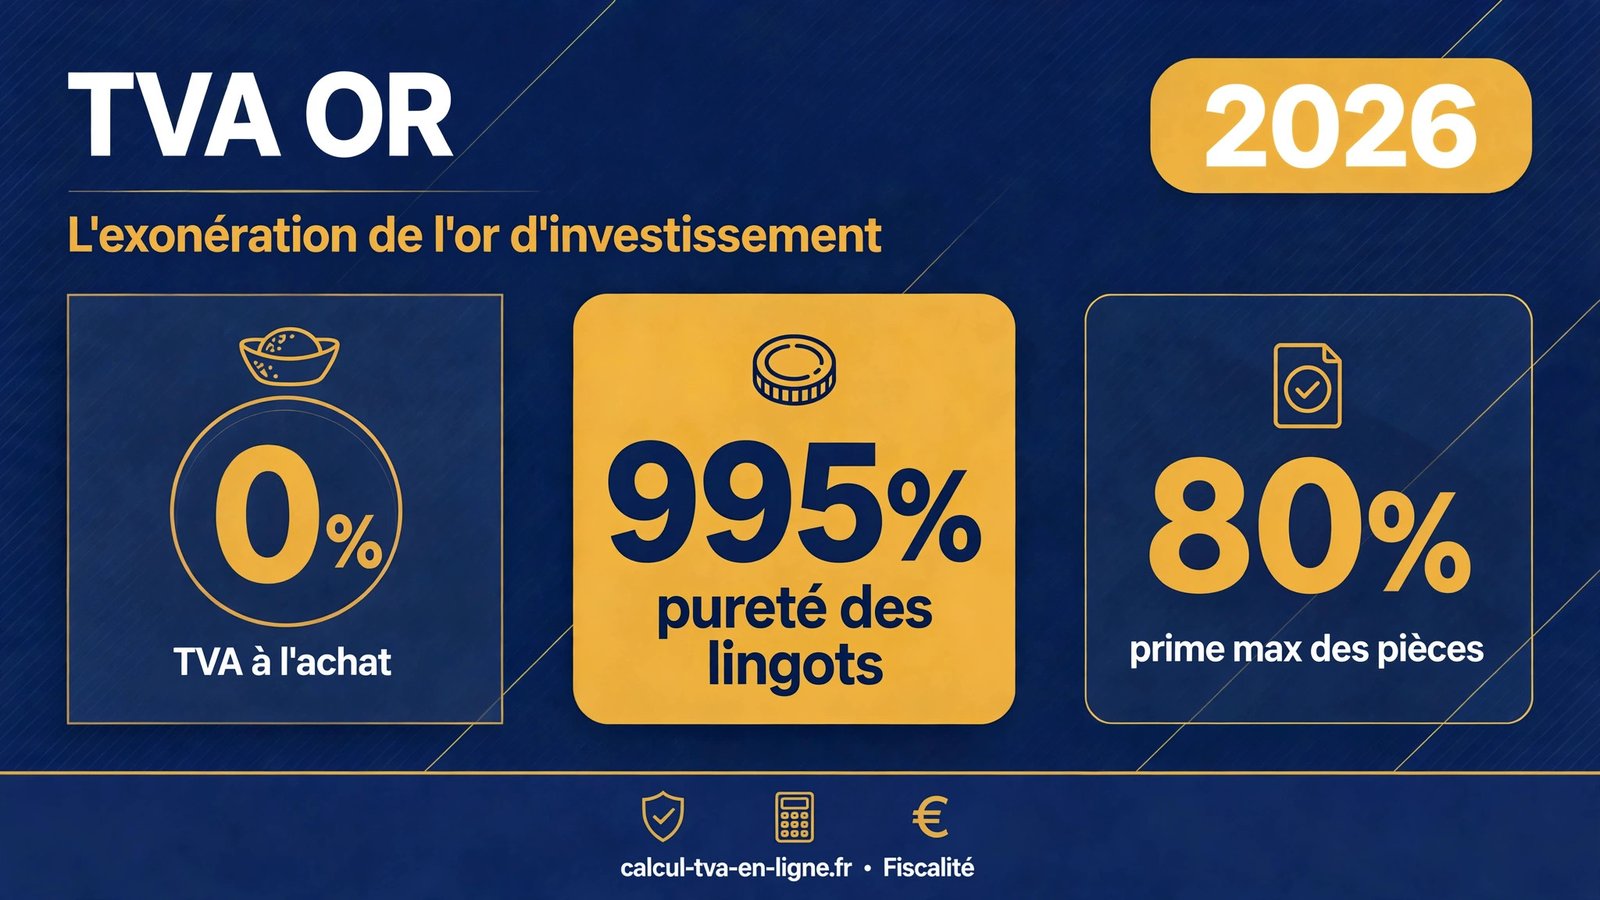
Bonne nouvelle d’entrée : l’or d’investissement — lingots et pièces répondant à des critères précis — est exonéré de TVA en France depuis l’an 2000, en application d’une directive européenne. L’exonération de TVA or est l’un des rares cadeaux fiscaux consentis à l’épargne des particuliers, et elle s’applique aussi bien à l’achat en boutique qu’aux acquisitions intracommunautaires et aux importations.
Mais attention aux idées reçues : cette exonération ne couvre ni les bijoux, ni l’or à usage industriel, ni l’argent métal, ni les pièces de collection dont la prime dépasse 80 % de la valeur de l’or contenu. Et à la revente, c’est une tout autre taxe — la taxe sur les métaux précieux (TMP) — qui s’applique, pas la TVA.
Dans ce guide 2026, nous détaillons le régime fiscal de l’or : le fondement juridique de l’exonération, la définition légale de l’or d’investissement, les conditions précises exigées pour les pièces, un exemple chiffré comparatif, le calcul de la prime, les cas qui restent taxés à 20 % et la fiscalité applicable à la revente. Vous saurez exactement quand la TVA s’applique… et quand elle ne s’applique pas.
- TVA or : pourquoi l’achat d’or est-il exonéré ?
- Or d’investissement : la définition légale en 2026
- TVA or : l’exemple chiffré comparatif
- La prime des pièces d’or : définition et calcul
- Ce que la TVA or ne couvre pas : la TVA à 20 %
- L’option pour taxer : quand les professionnels renoncent à l’exonération
- Importation d’or : acheter hors de France sans TVA
- TVA or et revente : ne pas confondre TVA et TMP
- FAQ : la TVA sur l’or en 2026
- En résumé
TVA or : pourquoi l’achat d’or est-il exonéré ?
Le principe est posé par l’article 298 sexdecies A du Code général des impôts : les livraisons, les acquisitions intracommunautaires et les importations d’or d’investissement sont exonérées de TVA. Ce régime, issu de la transposition de la directive 98/80/CE, harmonise la TVA or dans toute l’Union européenne : un lingot acheté à Paris, à Berlin ou à Madrid est partout vendu sans TVA.
Visitez maintenant : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006304536
L’exonération est volontairement large. Concrètement, la TVA or couvre aussi l’or négocié sur des comptes or ou sous la forme de certificats et de contrats qui confèrent à l’acquéreur un droit de propriété ou de créance sur cet or. Même les prestations de services rendues par les intermédiaires qui agissent au nom et pour le compte d’autrui dans ces opérations sont exonérées.
Pourquoi un tel régime de faveur ? Parce que l’or d’investissement est traité, fiscalement, comme un actif quasi monétaire plutôt que comme une marchandise ordinaire. Pour les professionnels, l’exonération n’est d’ailleurs pas une impasse : les assujettis conservent un droit à déduction de la TVA sur leurs achats liés à cette activité (article 298 sexdecies C du CGI).
Or d’investissement : la définition légale en 2026
L’exonération ne s’applique qu’à ce que la loi appelle l’« or d’investissement », une catégorie strictement définie par l’article 298 sexdecies A. Tout ce qui n’entre pas dans cette définition retombe dans le droit commun : TVA au taux normal de 20 % à l’achat. La loi reconnaît deux formes d’or d’investissement, que nous détaillons ci-dessous.
Les barres, lingots et plaquettes
Sont considérés comme or d’investissement l’or sous la forme d’une barre, d’un lingot ou d’une plaquette d’un poids supérieur à un gramme et dont la pureté est égale ou supérieure à 995 millièmes, qu’il soit représenté ou non par des titres. En pratique, les lingots courants affichent une pureté de 999,9 millièmes, soit de l’or quasi pur, et chaque lingot porte un numéro de série unique accompagné d’un certificat du fondeur.
Le seuil d’un gramme n’est pas anodin : il exclut les mini-lingotins fantaisie, les paillettes et les objets décoratifs en or. En dessous de ce poids, l’objet n’est pas reconnu comme or d’investissement et la TVA de 20 % s’applique. Avant tout achat, vérifiez donc le poinçon, le poids exact et le certificat : un vendeur sérieux fournit systématiquement ces informations, et leur absence doit vous alerter.
Les pièces d’or éligibles à la TVA or : 4 critères cumulatifs
Pour les pièces, la loi impose quatre conditions cumulatives, et l’exigence de cumul est absolue. Cette condition de cumul est une condition de l’exonération de TVA or pour les pièces : si un seul critère fait défaut, la pièce est traitée comme un objet de collection et taxée à 20 %.
- Une pureté égale ou supérieure à 900 millièmes : la pièce doit contenir au moins 90 % d’or fin.
- Une frappe postérieure à l’année 1800 : les pièces plus anciennes relèvent de la numismatique.
- Un cours légal, actuel ou passé, dans le pays d’origine : la pièce doit avoir eu une fonction monétaire.
- Un prix de vente n’excédant pas de plus de 80 % la valeur de l’or contenu : c’est la règle de la « prime » maximale.
Les pièces les plus courantes sur le marché français — Napoléon 20 francs, 20 francs suisses Vreneli, souverains britanniques, 50 pesos mexicains, Krugerrands sud-africains — remplissent en général ces quatre critères et s’achètent donc sans TVA. En revanche, une pièce rare dont la valeur numismatique fait exploser la prime sort du régime : elle devient un objet de collection soumis à la TVA.
La liste annuelle des pièces publiée au Journal officiel de l’UE
Pour sécuriser les investisseurs et les négociants, la Commission européenne publie chaque année au Journal officiel de l’Union européenne la liste des pièces considérées comme or d’investissement pour l’année suivante. Si votre pièce figure sur cette liste, l’exonération est acquise sans discussion possible — c’est la référence que les professionnels consultent en cas de doute.
Dernier conseil pratique avant de passer aux chiffres : conservez précieusement la facture d’achat. C’est elle qui prouvera, le jour de la revente, la nature exacte du bien, la date d’acquisition et le prix payé — trois informations indispensables pour choisir le régime fiscal le plus favorable et pour justifier l’exonération dont vous avez bénéficié à l’achat.
TVA or : l’exemple chiffré comparatif
Rien ne vaut les chiffres pour comprendre l’enjeu. Ce tableau montre l’impact de la TVA or sur un même budget de 10 000 € selon la nature de l’achat : un lingotin d’or d’investissement, un bracelet en or de joaillerie et un lingot d’argent métal.
| Achat (budget de 10 000 € HT) | TVA applicable | Prix TTC payé |
|---|---|---|
| Lingotin d’or 10 g (or d’investissement) | 0 % (0 €) | 10 000 € |
| Bracelet en or (bijouterie) | 20 % (2 000 €) | 12 000 € |
| Lingot d’argent 1 kg (argent métal) | 20 % (2 000 €) | 12 000 € |
L’écart est de 2 000 € sur 10 000 € : à budget égal, l’acheteur d’or d’investissement obtient 20 % de valeur en plus que l’acheteur de bijou, puisque chaque euro va directement dans le métal au lieu d’alimenter la TVA. C’est cette économie immédiate, visible dès la facture, qui fait de l’exonération l’un des principaux arguments des négociants en métaux précieux — et l’une des questions les plus posées par les acheteurs débutants.
Lire la suite : le convertisseur HT ↔ TTC
La prime des pièces d’or : définition et calcul
La prime, c’est l’écart entre le prix de vente d’une pièce et la valeur de l’or qu’elle contient : elle rémunère la fabrication, la distribution et parfois la rareté. Pour les pièces d’or courantes, une prime de 2 % à 5 % est considérée comme normale.
La formule est simple : Prime (%) = (Prix de vente − Valeur de l’or contenu) ÷ Valeur de l’or contenu × 100. Et rappelez-vous le seuil fiscal : au-delà de 80 %, la pièce perd son statut d’or d’investissement et bascule dans les objets de collection taxés à 20 %.
Prenons un exemple chiffré avec un Napoléon 20 francs, la pièce d’or la plus échangée en France (5,806 grammes d’or fin) :
| Montant | Valeur | Calcul |
|---|---|---|
| Or fin contenu (5,806 g au cours du jour) | 620 € | 5,806 g × cours de l’once |
| Prix de vente en boutique | 680 € | prix affiché par le négociant |
| Prime | 60 €, soit 9,68 % | (680 − 620) ÷ 620 × 100 |
Avec une prime de 9,68 %, largement inférieure au plafond fiscal de 80 %, notre Napoléon reste éligible à l’exonération de TVA. En période de forte demande — crise financière, ruée vers les valeurs refuges — les primes peuvent grimper sensiblement : comparez toujours les prix de plusieurs négociants et méfiez-vous des primes anormalement élevées, qui réduisent votre rendement autant qu’elles rapprochent la pièce du seuil fatidique.
Lire la suite : les taux de TVA en vigueur
Ce que la TVA or ne couvre pas : la TVA à 20 %
L’exonération est l’exception, pas la règle. Tout l’or qui n’est pas de l’or d’investissement au sens strict de la loi suit le régime normal des biens : TVA au taux de 20 % à l’achat. Voici les principaux cas à connaître pour éviter les mauvaises surprises.
| Produit | TVA applicable | Pourquoi |
|---|---|---|
| Bijoux et joaillerie en or | 20 % | or ouvragé, pas de l’or d’investissement |
| Or à usage industriel (dentaire, électronique) | 20 % | destiné à la production, pas à l’épargne |
| Argent métal (lingots, pièces, granulés) | 20 % | l’exonération est réservée à l’or |
| Pièces de collection (prime > 80 % ou frappe avant 1800) | 20 % | objets de collection |
| Médailles et plaquettes de moins d’un gramme | 20 % | poids insuffisant |
Le cas de l’argent surprend souvent les débutants : contrairement à la TVA or, l’argent d’investissement supporte 20 % de TVA à l’achat, même sous forme de lingots purs à 999 millièmes. C’est l’une des raisons pour lesquelles les investisseurs comparent soigneusement les deux métaux avant de se lancer — et l’une des questions les plus fréquentes sur les forums spécialisés.
Même logique pour les bijoux : une bague ou un collier en or est un bien de consommation courante, pas un placement. La TVA à 20 % s’applique donc à l’achat, quel que soit le carat de l’or utilisé. Seule la revente suit ensuite un régime proche de celui de l’or d’investissement, comme nous le verrons plus bas.
Lire la suite : comment calculer la TVA
L’option pour taxer : quand les professionnels renoncent à l’exonération
Paradoxalement, certains professionnels préfèrent facturer la TVA plutôt que de vendre en exonération. Les assujettis qui produisent de l’or d’investissement ou qui transforment de l’or en or d’investissement — affineurs, fondeurs, fabricants de lingots — peuvent en effet opter pour la taxation de leurs livraisons, en vertu de l’article 298 sexdecies du Code général des impôts.
Pourquoi renoncer à un avantage apparent ? Parce que taxer ses ventes ouvre un droit à déduction intégral de la TVA sur les achats et les investissements, parfois plus rentable pour un industriel que l’exonération.
Pour le particulier acheteur, en revanche, le calcul est sans appel : l’exonération reste toujours la meilleure option. Elle garantit un prix d’achat sans TVA, améliore le rendement net du placement dès le premier jour et simplifie la revente. Si un vendeur vous propose un jour de l’or d’investissement « avec TVA », c’est le signe qu’il a exercé l’option — ou qu’il ne vend pas de l’or d’investissement du tout.
Importation d’or : acheter hors de France sans TVA
L’exonération couvre aussi les importations d’or d’investissement : un lingot acheté en Suisse ou aux États-Unis puis importé en France n’est pas soumis à la TVA à l’importation, à condition de prouver son statut d’or d’investissement. De même, les acquisitions intracommunautaires — par exemple un achat auprès d’un négociant allemand ou belge — sont exonérées dans les mêmes conditions qu’un achat réalisé en France.
En pratique, la charge de la preuve repose sur vous. Conservez tous les justificatifs : certificat de pureté du fondeur, numéro de série du lingot, facture mentionnant précisément la nature du bien et son poids. En cas de contrôle douanier, c’est à l’importateur de démontrer que le métal remplit les critères de l’or d’investissement — poids supérieur à un gramme, pureté d’au moins 995 millièmes pour les barres.
Notez que les frais annexes — transport, assurance, garde — restent en principe taxables dans les conditions de droit commun : seul le métal est exonéré.
Lire la suite : l’autoliquidation de la TVA à l’importation
TVA or et revente : ne pas confondre TVA et TMP
C’est la confusion la plus fréquente sur les forums d’investisseurs : à la revente, il n’y a toujours pas de TVA à payer, mais une autre taxe s’applique — la taxe sur les métaux précieux, ou TMP. Elle s’élève à 11 % du prix de vente, auxquels s’ajoutent 0,5 % de CRDS, soit 11,5 % au total en 2026. Elle est prélevée directement par l’intermédiaire qui rachète votre or, que vous réalisiez un gain ou une moins-value.
Vous pouvez toutefois opter pour le régime de la plus-value réelle, souvent plus avantageux après plusieurs années de détention : 19 % d’impôt sur la plus-value, plus les prélèvements sociaux, avec un abattement de 5 % par année de détention à partir de la troisième année et une exonération totale après 22 ans de détention. Ce régime exige une facture d’achat nominative prouvant le prix et la date d’acquisition — d’où l’importance, rappelée plus haut, de conserver tous vos justificatifs.
Un exemple pour comparer : vous revendez un lingot 150 000 €. Avec la TMP, la taxe s’élève à 17 250 € (150 000 × 11,5 %), quel que soit votre gain réel. Avec le régime de la plus-value après dix ans de détention, l’abattement pour durée de détention réduit fortement la base imposable : le calcul mérite d’être fait au cas par cas, idéalement avec l’aide d’un professionnel.
À noter : en dessous de 5 000 € de prix de cession, la revente de bijoux est exonérée de toute taxe ; au-delà, les régimes TMP ou plus-value s’appliquent. Et pendant la détention, aucune fiscalité annuelle ne pèse sur l’or physique, exclu de l’assiette de l’IFI.
Lire la suite : le régime de la TVA sur la marge
FAQ : la TVA sur l’or en 2026
Faut-il payer la TVA quand on achète un lingot d’or en France ?
Non. Les lingots d’au moins 995 millièmes et de plus d’un gramme sont de l’or d’investissement : leur livraison est exonérée de TVA (article 298 sexdecies A du CGI). Vous payez uniquement le prix du métal et la marge du négociant.
Comment savoir si ma pièce bénéficie de l’exonération de TVA or ?
Vérifiez les quatre critères cumulatifs : pureté d’au moins 900 millièmes, frappe postérieure à 1800, cours légal actuel ou passé dans le pays d’origine, et prime ne dépassant pas 80 % de la valeur de l’or contenu. En cas de doute, consultez la liste annuelle des pièces publiée au Journal officiel de l’Union européenne : si votre pièce y figure, l’exonération est acquise.
L’argent métal est-il aussi exonéré de TVA ?
Non. Seul l’or d’investissement bénéficie de l’exonération. L’argent métal — même pur à 999 millièmes et même sous forme de lingots — supporte la TVA au taux normal de 20 % à l’achat.
Les bijoux en or sont-ils exonérés de TVA ?
Non. Les bijoux sont des biens de consommation courante : la TVA à 20 % s’applique à l’achat, quel que soit le carat de l’or utilisé. À la revente, en revanche, les bijoux suivent un régime proche de celui de l’or d’investissement : exonération en dessous de 5 000 € de prix de cession, puis TMP ou régime de la plus-value au-delà.
Que se passe-t-il si la prime de ma pièce dépasse 80 % ?
La pièce perd son statut d’or d’investissement et devient fiscalement un objet de collection : la TVA à 20 % s’applique à l’achat. C’est le cas de nombreuses pièces rares, de prestige ou à tirage très limité, dont la valeur numismatique dépasse largement le cours du métal qu’elles contiennent.
Dois-je déclarer mon or aux impôts chaque année ?
Non. La simple détention d’or physique n’est soumise à aucune déclaration annuelle, et l’or n’entre pas dans l’assiette de l’impôt sur la fortune immobilière (IFI). Seule la cession est taxable, via la TMP forfaitaire de 11,5 % ou, sur option justifiée par une facture, le régime de la plus-value avec abattement pour durée de détention.
Puis-je acheter de l’or exonéré de TVA à l’étranger ?
Oui. Les acquisitions intracommunautaires et les importations d’or d’investissement sont exonérées dans les mêmes conditions qu’un achat réalisé en France. Conservez les certificats de pureté, le numéro de série du lingot et la facture d’achat : en cas de contrôle douanier, c’est à vous de justifier le statut du métal.
La facture d’achat est-elle vraiment indispensable ?
Oui. Sans facture nominative (nature du bien, prix, date d’achat), impossible d’opter pour le régime de la plus-value : seule la TMP forfaitaire de 11,5 % s’appliquera, même après vingt ans de détention.
En résumé
Comprendre la TVA or, c’est d’abord retenir une règle simple : l’or d’investissement — barres, lingots et plaquettes de plus d’un gramme titrant au moins 995 millièmes, et pièces remplissant les quatre critères légaux — s’achète sans TVA, en France comme à l’importation ou en acquisition intracommunautaire.
Tout le reste — bijoux, or à usage industriel, argent métal, pièces de collection à forte prime — reste taxé à 20 % à l’achat. Et à la revente, oubliez la TVA : c’est la TMP de 11,5 % ou le régime de la plus-value qui s’applique, avec une exonération totale possible après 22 ans de détention pour qui a conservé sa facture. Grâce à la TVA or sur l’or d’investissement, chaque euro investi va directement dans le métal : un avantage fiscal à ne pas gaspiller par un achat mal documenté ou une pièce mal choisie.